Кругман пов'язав боргову кризу у Франції з пенсійними витратами та протестами студентів
Нобелівський лауреат Пол Кругман вважає, що зростання дохідності французьких облігацій і масові студентські протести мають спільну причину — щедрі пенсійні зобов'язання перед старшим поколінням, які фінансуються за рахунок скорочення видатків на освіту.
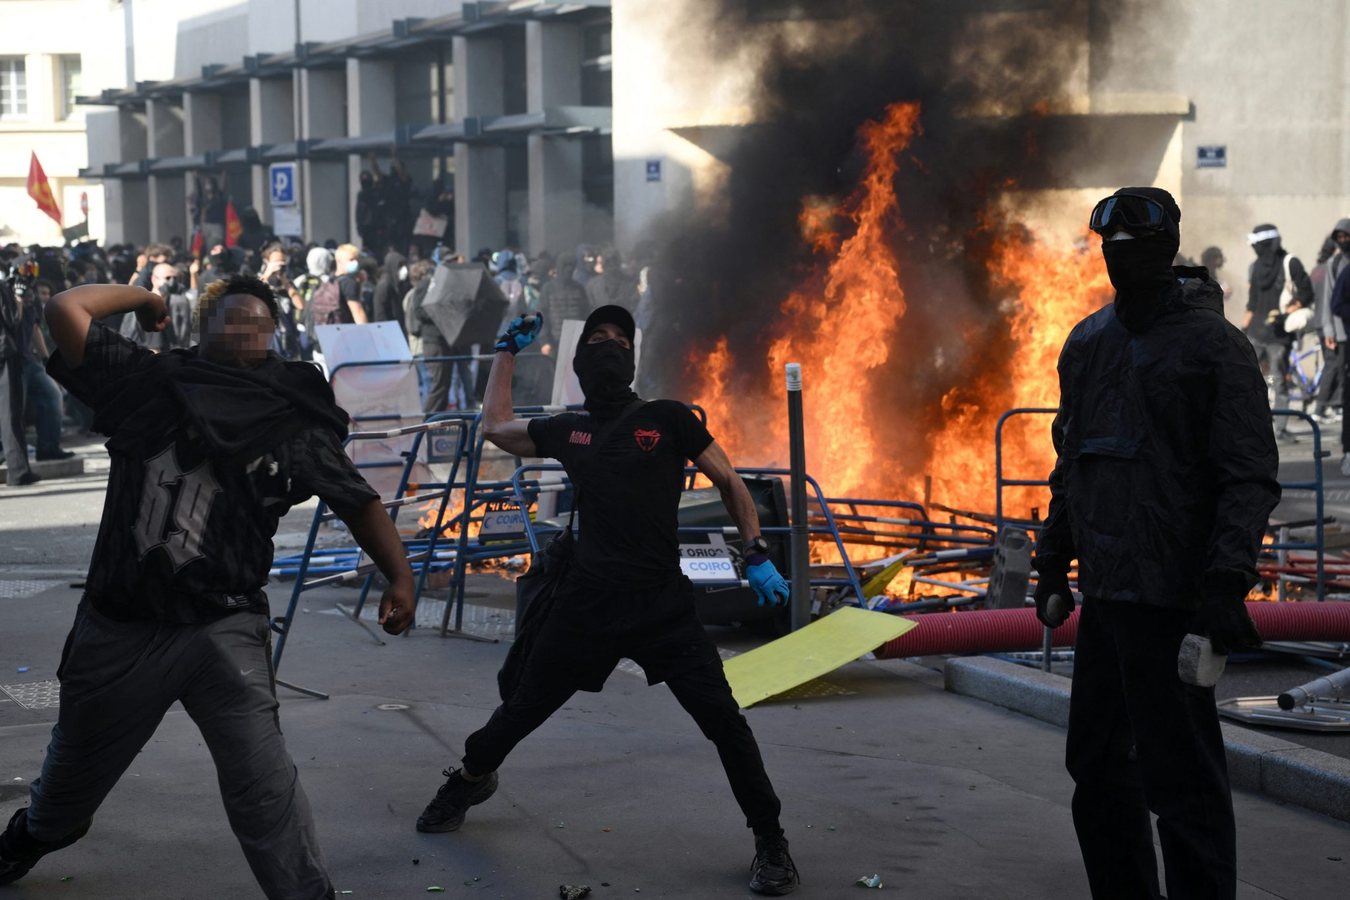
Масові студентські протести у французьких школах і турбулентність на ринку облігацій мають спільне коріння — надмірні пенсійні зобов'язання перед старшим поколінням, які фінансуються за рахунок недоінвестування в освіту. Таку думку висловив нобелівський лауреат з економіки Пол Кругман у своєму дописі на платформі Substack.
Кругман, професор економіки Вищої школи Міського університету Нью-Йорка, визнає, що високий борг і дефіцит бюджету, які підвищують дохідність французьких облігацій, не є унікальною проблемою другої за розміром економіки єврозони. Сполучені Штати, за його словами, припускаються тих самих фіскальних помилок, особливо коли старіння населення змушує видатки на соціальні виплати зростати швидше за доходи.
Однак Франція, на думку економіста, вирізняється серед фіскально неблагополучних країн однією ключовою рисою — стійкою нездатністю реалістично підійти до питання виходу на пенсію. У 2023 році офіційний пенсійний вік у Франції, коли працівники можуть отримувати повні виплати, становив лише 62 роки, а середній фактичний вік виходу на пенсію був найнижчим у Західній Європі — 60,4 року.
Водночас французькі студенти виходять на вулиці, протестуючи проти нестачі вчителів, занедбаних класів і будівель, не пристосованих до підвищення температури. Протестувальники звинувачують у цьому роки недофінансування державної освіти.
Кругман провів прямий зв'язок між щедрістю французької пенсійної системи та студентськими заворушеннями, наголошуючи на міжпоколіннєвому конфлікті щодо розподілу державних ресурсів між поколінням бебі-бумерів і молоддю. «Фіскальний тиск, значною мірою спричинений дуже щедрим державним пенсійним планом Франції, призвів до скорочення інших видатків, зокрема на освіту», — написав він. «Франція фактично надає великі субсидії старшим французам за рахунок усіх інших. Масові загальнонаціональні студентські демонстрації не повинні викликати подиву».
Звісно, борг США також перебуває на нестійкій траєкторії, оскільки виплати літнім людям зростають на тлі виходу на пенсію дедалі більшої кількості бебі-бумерів. Але навіть деякі республіканці висловлювали готовність підвищити податки, щоб зберегти платоспроможність трастового фонду Social Security.
Президент Франції Емманюель Макрон намагався підвищити пенсійний вік до 64 років, але потужний політичний опір загальмував ці зусилля. А фаворит президентських виборів наступного року, лідер ультраправих Марін Ле Пен, пообіцяла повернути офіційний пенсійний вік до 62 років і раніше навіть пропонувала знизити його до 60. «Це було б надзвичайно дорого і є симптомом загального небажання французьких правих дивитися в обличчя реальності», — зазначив Кругман. «Знову ж таки, це аж ніяк не унікально для Франції — згадайте всі фальшиві обіцянки та заяви Дональда Трампа. Але наразі, принаймні, фінансові ринки вважають, що фантазійна економіка є навіть більшою проблемою для Франції, ніж для решти з нас».
Ринки справді закладають у ціни зростання ймовірності французького дефолту. На початку цього місяця дохідність 10-річних французьких облігацій підскочила до найвищого рівня з 2002 року, а премія над еквівалентними німецькими облігаціями розширилася до максимуму з часів боргової кризи єврозони 2011 року. Згодом ці показники дещо послабилися, але фундаментальні показники Франції залишаються тривожними: мляве зростання ВВП, дефіцит бюджету на рівні близько 5,4% ВВП і зростання витрат на обслуговування боргу в міру підвищення дохідності.
Співвідношення боргу до ВВП Франції, за прогнозами, зросте до 122% наступного року з 119% цього року, а останній урядовий план не зміг зупинити стрибок дохідності облігацій, оскільки інвестори сумніваються в його переконливості.
Глобальні стратеги Macquarie Тьєррі Візман і Гарет Беррі також пов'язали французьку боргову кризу зі студентськими протестами. У своїй записці вони попередили, що чим довше триватимуть протести, тим імовірніше уряд піде на поступки й схвалить додаткові видатки, що погіршить боргову ситуацію. Це підвищить дохідність французьких облігацій, зробивши запозичення для фінансування цих видатків ще дорожчим — і таким чином загострить проблему, на яку скаржаться протестувальники.
«Франція скочується до повномасштабної громадянської кризи через політичну поляризацію, яка досі проявлялася переважно в самій політичній площині та лише на виборчих дільницях», — написали вони. «І замість того, щоб бути ізольованими подіями, ми вважаємо, що між зростанням дохідності французького боргу та вуличними заворушеннями останніх днів можна провести прямий і самопідсилювальний причинно-наслідковий зв'язок».
3