Хоук у ФРС: як жорстка риторика Волша обвалила ринок облігацій
Дохідність 30-річних казначейських облігацій США сягнула максимуму з 2002 року, а 10-річних — 5,3%. Ринок реагує на яструбиний розворот нового голови ФРС Кевіна Волша, який на Jackson Hole і на вересневому засіданні дав зрозуміти, що ставки залишатимуться високими значно довше.
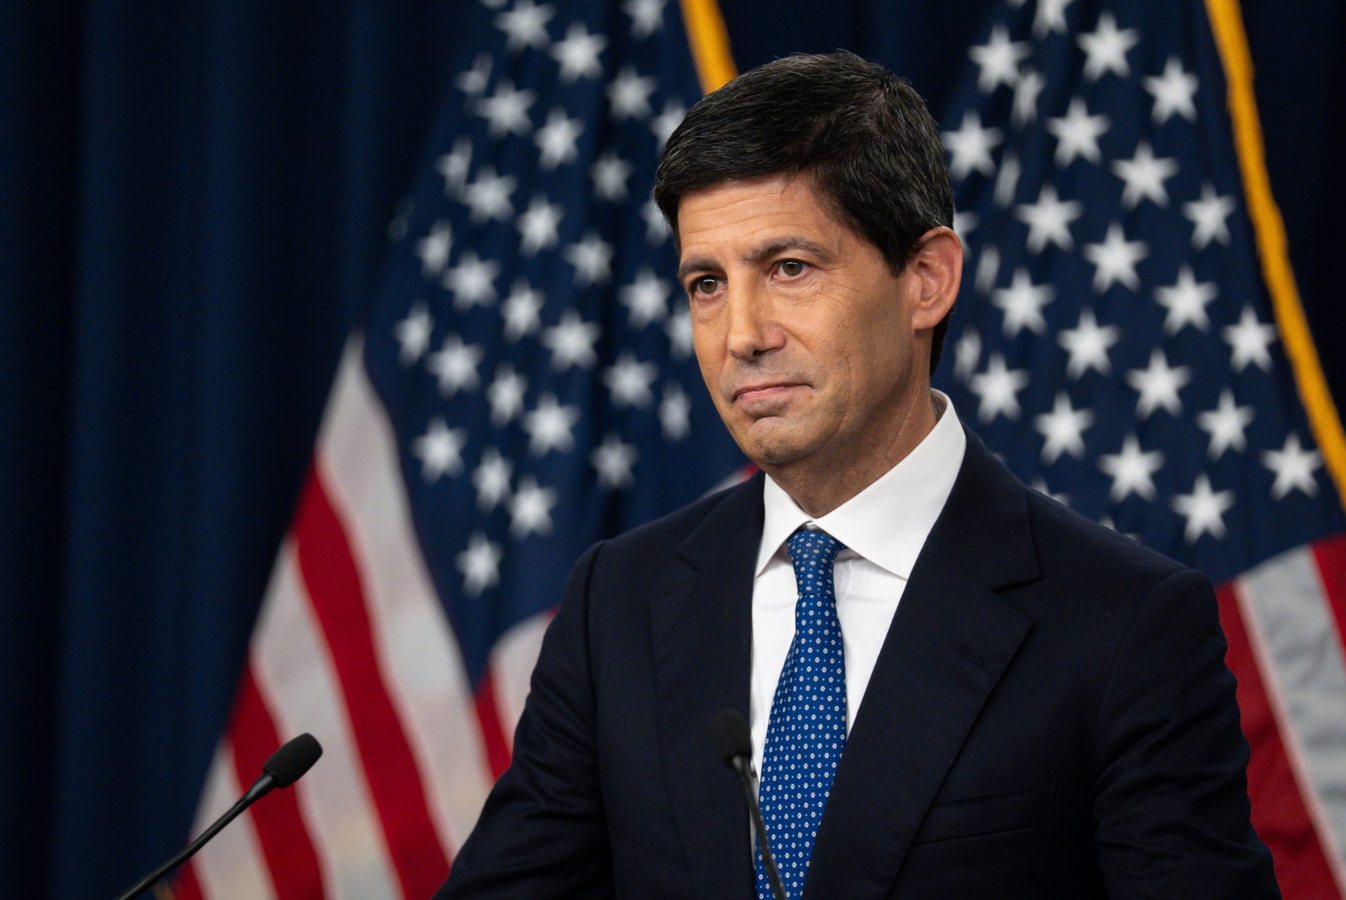
Дохідність 30-річних казначейських облігацій США піднялася до найвищого рівня з 2002 року, а 10-річних — до близько 5,3% після стрибка більш ніж на пів відсоткового пункту лише за вересень. Для ринку американських державних облігацій це став найгірший місяць за чотири роки. Причиною учасники ринку називають не стільки технічні чинники, скільки різку зміну курсу Федеральної резервної системи на чолі з Кевіном Волшем.
Волш, якого називають найбільш яструбиним головою ФРС від часів Пола Волкера, 28 серпня на симпозіумі в Джексон-Гоул подав сигнал про розворот у бік жорсткішої політики. Головний економіст Apollo Torsten Sløk зазначив, що ФРС «входила в 2026 рік з очікуванням кількох знижень ставки, а тепер FOMC схиляється до підвищення». Після цього трейдери почали закладати у ціни вересневе підвищення, і розпродаж облігацій прискорився.
11 вересня «гарячі» дані про інфляцію за серпень додали вогню, хоча, за окремими оцінками, трейдери могли неправильно витлумачити цей показник. 16 вересня ФРС підвищила ставку на чверть пункту, як і очікувалося, але тон Волша виявився несподіваним: він наголосив на «дисципліні» та «рішучості» й пообіцяв, що «ця ФРС забезпечить цінову стабільність». Точковий графік учасників FOMC вказує на подальші підвищення, а інфляція, за цими прогнозами, перевищуватиме цільовий рівень аж до 2029 року. Ринки заклали серію підвищень, оцінюючи ймовірність щонайменше 100 базисних пунктів додатково після Джексон-Гоул у 80%. Формула «вищі ставки надовго» перетворилася на «значно вищі ставки на значно довший час».
Трейдери реагують так гостро, бо пам’ятають попередній досвід. У 2022–2023 роках ФРС підвищила ставки на 525 базисних пунктів за 17 місяців. Індекс Bloomberg Aggregate впав на 13%, казначейські облігації втратили 12,5%, а 10-річні — 16%, що стало найгіршою прибутковістю за століття. Біржовий фонд iShares 20+ Year Treasury ETF втратив 31,4%. Збитки від переоцінки «безпечних» облігацій допомогли зруйнувати Silicon Valley Bank і створили напругу в банківському секторі: до середини 2023 року банки мали майже 700 млрд доларів нереалізованих збитків, з яких 300–500 млрд залишаються й досі. Іпотечні ставки тоді зросли з 3% майже до 8%, а криза доступності житла триває. Тепер у трейдерів є шаблон агресивної ФРС, і вони воліють перебороти, ніж недобороти.
Втрати вже відчутні. Фонд iShares Aggregate bond ETF впав на 4% після Джексон-Гоул, що означає ринкові збитки понад 1 трлн доларів. Модель, побудована за участі ШІ, оцінює додаткові нереалізовані збитки банків у 115 млрд доларів за вересень і 180 млрд за третій квартал. Це підвищило б обсяг «підводних» цінних паперів більш ніж на 50% — до близько 500 млрд доларів, максимуму з червня 2024 року. Іпотечні ставки зросли майже на 100 базисних пунктів після Джексон-Гоул, продажі житла падають, а індекс іпотечних цінних паперів S&P втратив 5%, що означає близько 400 млрд доларів збитків.
Волш, схоже, сприймає цей розпродаж як ціну за довіру до ФРС. Його промова в Джексон-Гоул вдарила по облігаціях сильніше, ніж «Taper Tantrum» Бена Бернанке 2013 року, який згодом визнали помилкою. ФРС не демонструє каяття. Платять споживачі — через дорожчі автокредити й кредитні картки; домовласники — через вищі іпотечні платежі та слабший ринок житла; бізнес — через дорожчий кредит; банки — через нові збитки за «безпечними» активами. За кордоном вищі ставки та сильніший долар тиснуть на економіки й валюти, прикладом чого є єна. Це і є проблема Волкера: ФРС може виграти бій за довіру й усе одно програти тим, хто несе витрати. У 2026 році ринок не повторює 2022–2023 роки, і страхи можуть бути перебільшені, але трейдери, які вже одного разу обпеклися, мають підстави позбуватися довгострокового ризику.
2