ФРС має одну ставку, але економіка США розділилася на дві
Федеральна резервна система підвищила відсоткову ставку до 3,75–4%, посилаючись на стійке споживання та зростання продуктивності. Проте агреговані дані приховують розкол: 20% домогосподарств забезпечують 60% споживчих витрат, частка праці в доходах впала до рекордних 52,8%, а середній клас дедалі частіше фінансує оренду та продукти через розстрочку.
Федеральна резервна система США підвищила відсоткову ставку на 25 базисних пунктів, довівши цільовий діапазон федеральних фондів до 3,75–4%, тоді як дохідність 10-річних казначейських облігацій перевищила 5%. Регулятор пояснив своє рішення стійкими споживчими витратами, сильним зростанням продуктивності та активним інвестуванням. Проте за цими агрегованими показниками ховається глибший структурний розкол, який ставить під сумнів ефективність єдиного монетарного інструменту для всієї економіки.
Річ у тім, що Сполучені Штати дедалі більше функціонують як дві окремі економіки з різними балансами. Найзаможніші 20% домогосподарств забезпечують близько 60% усіх споживчих витрат у країні. Водночас частка праці у випуску нефармерського бізнесу — тобто та частина економічного продукту, яка повертається працівникам у вигляді зарплат і пільг, — у другому кварталі впала до 52,8%, найнижчого рівня за всю історію спостережень. Іншими словами, працівники створюють економічну цінність, але отримують дедалі меншу частку її результату.
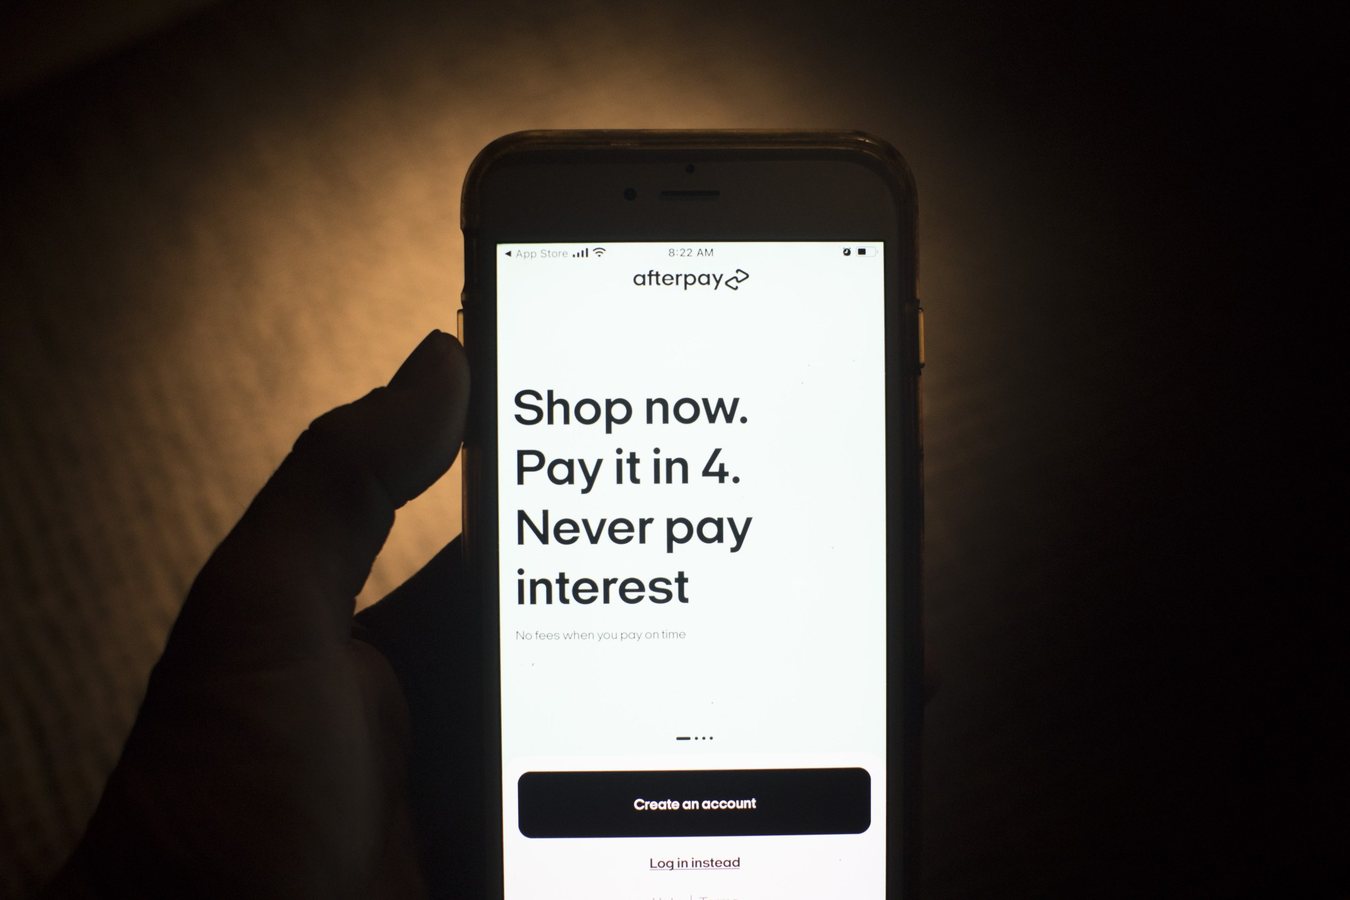
Найяскравіше цей розрив проявляється у сфері фінансування повсякденних потреб. Якщо раніше послуга «купуй зараз, плати потім» використовувалася переважно для дискреційних покупок, то тепер розстрочку поширюють на оренду житла. За оцінками дослідників ФРС, минулого року великі провайдери видали майже 160 мільярдів доларів такого кредиту. Частка користувачів, які фінансують за рахунок розстрочки продукти харчування, за два роки подвоїлася. Це означає, що домогосподарства з негативною маржею позичають гроші, аби покрити базові витрати — молоко, яйця, оренду.
Для заможних верств підвищення ставки означає вищі дохідності за ощадними та новими фіксованими інструментами. Для решти те саме підвищення обертається додатковими витратами за кредитними картками, автокредитами та іншими позиками. У них немає інвестиційного портфеля, який міг би поглинути цей удар. Одна категорія домогосподарств реагує на посилення політики зміною заощаджень, інша — новими боргами для оплати житла й їжі.
Ситуація ускладнюється тим, як розподіляються вигоди від зростання. Багатство американських домогосподарств у другому кварталі зросло на рекордні 12,8 трильйона доларів, зокрема на 10,7 трильйона завдяки зростанню вартості акцій. Але ці надбання не були широко розподілені: найзаможніші 10% домогосподарств володіють понад 87% акцій. Тобто ті, хто вже мав більшість на ринку, і отримали левову частку прибутку. ВВП може залишатися стійким, тоді як стійкість домогосподарств дедалі більше концентрується в руках небагатьох.
Оскільки споживчі витрати становлять понад дві третини економіки США, такий розподільчий розрив є математичною вразливістю. Якщо вилучити купівельну спроможність у домогосподарств із негативною маржею, наслідки поширюються ланцюгом: падає споживання, знижуються доходи бізнесу, слабшає зростання. Стримування попиту через дорожчі кредити не вирішує проблеми фрагментованої виробничої бази.
На думку авторів аналізу, замість тиснути на вже виснажений середній клас, політики мають розширювати продуктивну базу. Ідеться про оптимізацію людського потенціалу, який у США оцінюють у 3,1 трильйона доларів економічних можливостей, наразі втрачених через придушення доходів на ринку праці. Збільшення участі у робочій силі та усунення системних перешкод могли б розширити потенційний випуск. Більша продуктивна економіка дозволяє зростати без інфляції, спричиненої попитом, і органічно відновлює маржу середнього класу, щоб люди не мусили покривати щоденні витрати за рахунок розстрочки.
ФРС має одну відсоткову ставку, але поки політика не подолає прірву між двома економіками, ні позичання, ні підвищення ставок не забезпечать стабільності. Справжня економічна стійкість вимагає задіяти той потенціал, який наразі залишається незатребуваним.
2