AM Best попереджає: високі ставки можуть прискорити пом'якшення страхового ринку
Міжнародне рейтингове агентство AM Best застерігає, що збереження високих процентних ставок може прискорити циклічне пом'якшення на світовому страховому ринку, чинячи тиск на прибутковість андеррайтингу та інвестиційні доходи страховиків.
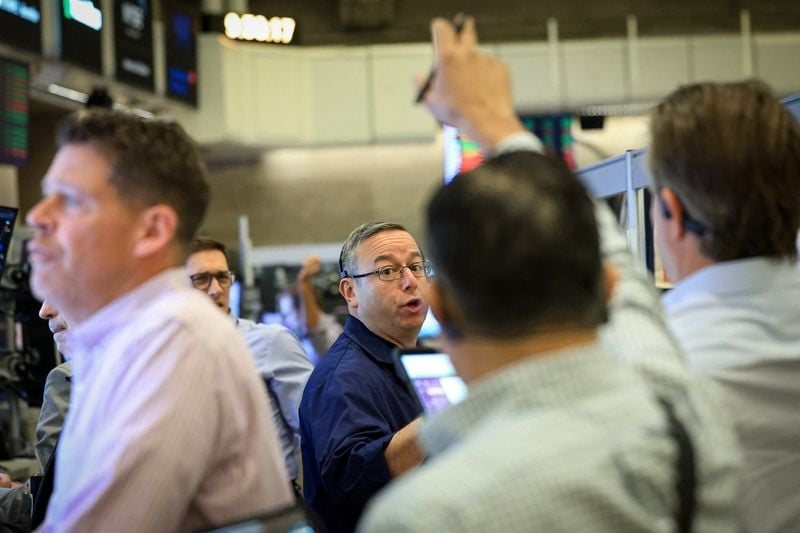
Міжнародне рейтингове агентство AM Best опублікувало попередження про те, що тривалий період високих процентних ставок може прискорити пом'якшення світового страхового ринку. На думку аналітиків, це створює ризики для прибутковості страхових компаній, які звикли до сприятливішої цінової кон'юнктури останніх років.
Пом'якшення ринку означає посилення конкуренції між страховиками, що зазвичай призводить до зниження тарифів і послаблення умов страхування. AM Best зазначає, що високі ставки, які центральні банки утримують для боротьби з інфляцією, можуть підштовхнути компанії до агресивнішої боротьби за клієнтів, оскільки інвестиційний дохід від облігацій та інших інструментів залишається привабливим.
За оцінками агентства, страховики, які отримують значні надходження від інвестування резервів, можуть дозволити собі знижувати ціни на поліси, щоб утримати або розширити частку ринку. Це особливо актуально для сегментів майнового та комерційного страхування, де конкуренція традиційно висока.
Водночас високі ставки не гарантують стабільного прибутку. Якщо вартість залучення капіталу зростає, а виплати за страховими випадками залишаються на високому рівні через кліматичні ризики та зростання вартості відшкодувань, маржа компаній може скоротитися. AM Best наголошує, що страховикам варто готуватися до тривалішого циклу пом'якшення, ніж очікувалося раніше.
Попередження агентства з'являється на тлі ширшої макроекономічної невизначеності. Центральні банки провідних економік світу продовжують шукати баланс між стримуванням інфляції та підтримкою зростання. Для страхового сектору це означає, що період високих відсоткових ставок може затягнутися, а разом із ним — і тиск на ціноутворення.
Окремі аналітики зазначають, що в таких умовах виграють компанії з диверсифікованим портфелем і сильними резервами. Натомість невеликі гравці, які не мають достатнього запасу капіталу, можуть опинитися під тиском необхідності знижувати тарифи, щоб не втратити клієнтів.
AM Best також звертає увагу на те, що пом'якшення ринку може по-різному проявитися в різних регіонах. У країнах з високою конкуренцією та розвиненою інфраструктурою перестрахування зниження тарифів може бути швидшим, тоді як на ринках, що розвиваються, ефект може бути менш вираженим через обмежену пропозицію капіталу.
Для клієнтів страхових компаній — як корпоративних, так і приватних — пом'якшення ринку зазвичай означає ширший вибір полісів і нижчі ціни. Однак експерти застерігають, що надмірне зниження тарифів може послабити фінансову стійкість страховиків у довгостроковій перспективі.
AM Best рекомендує учасникам ринку зосередитися на якості андеррайтингу та ефективному управлінні ризиками, а не лише на ціновій конкуренції. На думку агентства, компанії, які збережуть дисципліну в оцінці ризиків, матимуть кращі позиції, коли цикл пом'якшення завершиться.
Подальший розвиток ситуації залежатиме від рішень центральних банків щодо процентних ставок та загальної економічної динаміки. Якщо ставки залишаться високими довше, ніж очікується, тиск на страховий ринок може посилитися, що змусить компанії переглядати стратегії зростання та ціноутворення.
6